

Nutty - Quản lý chi tiêu

- 0.00 Rezensionen
- 0.0
- Downloads
- 50.000+
 Analyse von Appgk
Bei einer Finanz-App entscheidet für mich nicht die Menge an Funktionen, sondern wie leicht ich im Alltag den Überblick behalte. Nutty ist eine kostenlose Android-App aus dem Bereich Finanzen, die Einnahmen und Ausgaben möglichst unkompliziert erfassen möchte. Nach meinem Eindruck richtet sie sich vor allem an Menschen, die ihre täglichen Geldbewegungen bewusst notieren wollen, ohne gleich ein umfangreiches Haushaltsbuch oder eine komplexe Banking-Lösung einzurichten.
Der Ansatz ist angenehm direkt: Ich trage ein, was hereinkommt oder ausgegeben wurde, und nutze die Aufzeichnungen als Grundlage für meine persönliche Übersicht. Das klingt schlicht, ist aber genau der Punkt. Viele Menschen brauchen keine Analyse ihrer gesamten finanziellen Situation, sondern eine niedrige Einstiegshürde, die sie auch an einem hektischen Tag nicht abschreckt.
Entwickelt wird die App von Nguyen Phi Hung 82. Sie ist kostenlos erhältlich, für alle Altersgruppen ab null Jahren freigegeben und läuft ab Android 6.0. Mit der aktuellen Version 2.0.0 und über 50.000 Installationen hat sie bereits eine erkennbare Nutzerbasis. Der veröffentlichte Termin liegt am 22. Februar 2026, wodurch die App noch vergleichsweise jung wirkt. Gerade deshalb habe ich bei der Bewertung nicht nur auf den Grundgedanken, sondern besonders auf Bedienbarkeit, Verständlichkeit und Alltagstauglichkeit geachtet.
Lesbarkeit und Navigation im täglichen Gebrauch
Bei einer Ausgaben-App ist die erste wichtige Frage für mich: Verstehe ich sofort, wo ich eine Buchung eintragen muss? Nutty profitiert von ihrem begrenzten Anspruch. Sie versucht nicht, den Nutzer mit Finanzbegriffen, Anlagefunktionen oder einem überladenen Dashboard zu beschäftigen. Wer lediglich Einnahmen und Ausgaben festhalten möchte, findet hier einen deutlich geradlinigeren Ansatz als bei vielen Banking-Apps.
Das ist besonders hilfreich für Menschen, die mit langen Menüs oder verschachtelten Unterseiten Schwierigkeiten haben. Eine einfache Erfassung kann außerdem Personen entgegenkommen, die nur gelegentlich auf ihre Finanzen schauen und sich nicht erst an ein kompliziertes System erinnern möchten. Ich würde die App deshalb eher als persönliches digitales Notizbuch für Geldbewegungen einordnen als als vollständige Finanzzentrale.
Die Verständlichkeit hängt allerdings stark davon ab, wie konsequent man seine Einträge gestaltet. Wenn ich heute eine Ausgabe sehr knapp und morgen eine andere mit einer ausführlichen Bezeichnung versehe, wird die spätere Übersicht weniger klar. Mein praktischer Tipp ist, von Anfang an ein kleines, einheitliches Schema zu verwenden: kurze, wiedererkennbare Bezeichnungen und immer dieselbe Denkweise bei Einnahmen und Ausgaben. So wird die Einfachheit der App zu einem Vorteil, statt in ungeordnete Einzelnotizen umzuschlagen.
Für eine lesefreundliche Nutzung hilft auch, Buchungen nicht erst am Monatsende nachzutragen. Wer viele Einträge auf einmal rekonstruiert, muss sich an einzelne Beträge und Situationen erinnern. Das ist nicht nur anstrengender, sondern erhöht auch die Gefahr, dass kleine Ausgaben vergessen werden. Ich würde Nutty daher eher als Begleiter für kurze Einträge direkt nach dem Einkauf verwenden und nicht als einmalige Monatsinventur.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Gerade hier zeigt sich ein wichtiger Unterschied zu automatischen Banking-Anwendungen. Eine Bank-App liefert normalerweise Kontobewegungen aus einer bestehenden Verbindung, während ich bei Nutty stärker selbst für die Ordnung verantwortlich bin. Das bedeutet mehr bewusste Kontrolle, aber auch mehr Arbeit. Wer seine Ausgaben aktiv reflektieren möchte, kann daraus einen Vorteil ziehen. Wer dagegen möglichst wenig manuell eintragen will, wird den klassischen Kontoüberblick wahrscheinlich bequemer finden.
Eine ruhige Struktur hilft, aber sie ersetzt keine Gewohnheit
Ich sehe die größte Stärke der Bedienung nicht in spektakulären Extras, sondern in der geringen gedanklichen Last. Eine Finanz-App sollte mich nicht dazu zwingen, jedes Mal eine neue Methode zu lernen. Nutty passt gut zu einem kurzen Ablauf: App öffnen, Betrag eintragen, Art der Bewegung festlegen und wieder schließen. Dieser Ablauf eignet sich auch für Nutzer, die nur wenige Minuten am Tag für ihre Finanzen aufbringen können.
Die besten Aspekte von Nutty - Quản lý chi tiêu
Das solltest du über Nutty - Quản lý chi tiêu wissen
Gleichzeitig darf man die Einfachheit nicht mit vollständiger Automatisierung verwechseln. Die App nimmt mir die finanzielle Entscheidung nicht ab. Sie zeigt mir nur das, was ich selbst festhalte. Wenn ich Bargeld, kleine spontane Käufe oder regelmäßige Abbuchungen nicht eintrage, entsteht ein unvollständiges Bild. Das ist eine zentrale Einschränkung und sollte vor der Installation klar sein.
Für Menschen mit Konzentrationsproblemen kann ein kurzer, immer gleicher Ablauf leichter sein als ein System mit vielen Auswahlmöglichkeiten. Ich würde trotzdem empfehlen, eine feste Gelegenheit für die Pflege zu wählen, etwa direkt nach dem Einkauf oder am Abend. Der konkrete Moment ist wichtiger als der Versuch, jedes Detail perfekt zu kategorisieren. Eine einfache, regelmäßig gepflegte Liste ist für die persönliche Orientierung nützlicher als ein anspruchsvolles System, das nach wenigen Tagen liegen bleibt.
Motorische, sensorische und situative Zugänglichkeit
Die Nutzung einer Ausgaben-App findet oft in unpraktischen Situationen statt: im Supermarkt, an der Kasse, unterwegs oder zwischen zwei Terminen. Für mich ist deshalb entscheidend, ob der grundlegende Ablauf mit wenig Tipparbeit auskommt. Nutty ist in diesem Szenario interessant, weil ihr Zweck auf einzelne Finanzbewegungen konzentriert ist. Ich muss nicht zwingend eine komplette Budgetplanung durchführen, bevor ich eine Ausgabe festhalten kann.
Das kann Menschen entgegenkommen, die längere Eingaben vermeiden müssen oder bei vielen Bedienelementen schnell den Überblick verlieren. Kurze Einträge lassen sich außerdem leichter in kleine Schritte aufteilen. Wer mit der Bildschirmtastatur Mühe hat, kann sich auf die wichtigsten Angaben beschränken und die Beschreibung knapp halten. Ich würde nicht versuchen, jede Buchung mit langen Notizen zu versehen, wenn dadurch die regelmäßige Nutzung schwieriger wird.
Für Nutzer mit eingeschränkter Feinmotorik bleibt die manuelle Eingabe dennoch eine mögliche Hürde. Jeder zusätzliche Tastendruck, jede Korrektur und jede Auswahl kann den Vorgang verlängern. Hier ist mein wichtigster Praxistipp, die App nicht mitten im Gedränge zum ersten Mal einzurichten. Besser ist es, die eigene Routine in einer ruhigen Umgebung zu testen und herauszufinden, welche Einträge sich schnell und zuverlässig anlegen lassen.
Auch beim Sehen und Lesen zählt die konkrete Gerätesituation. Kleine Displays, ungünstige Lichtverhältnisse oder eine niedrige Bildschirmhelligkeit können jede Finanz-App anstrengender machen. Ich würde die Darstellung des eigenen Telefons so einstellen, dass Texte und Eingabefelder bequem erkennbar sind, und Einträge nicht hastig bei schlechter Beleuchtung vornehmen. Nutty bringt dadurch nicht automatisch eine besondere Unterstützung für jede Sehfähigkeit mit, aber der reduzierte Zweck kann die Orientierung erleichtern.
Screenshots
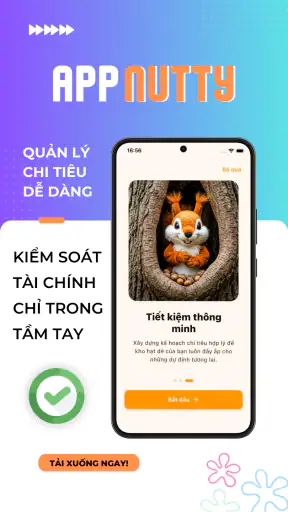
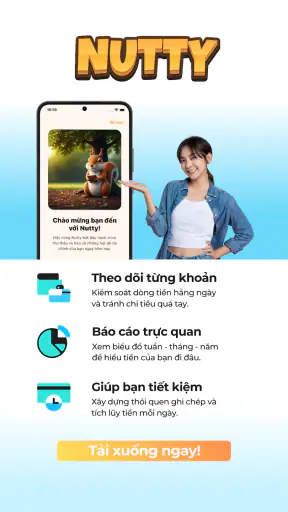
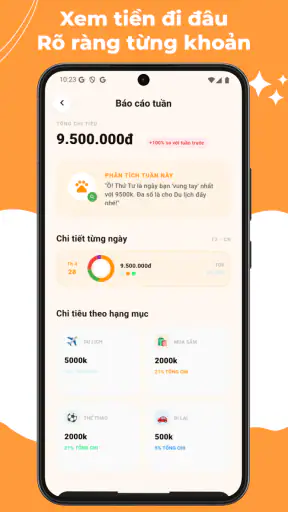
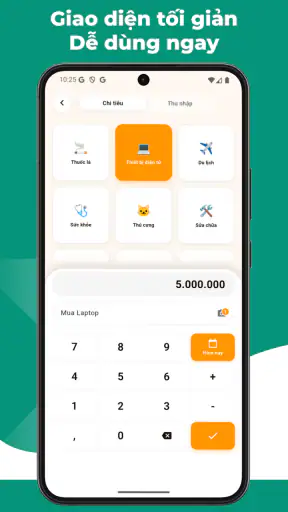
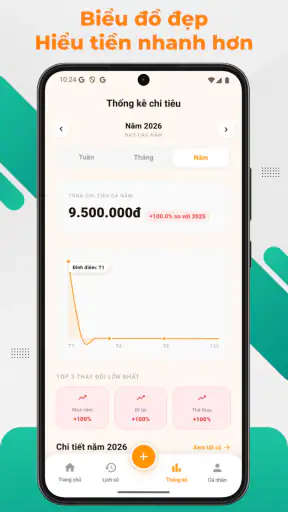
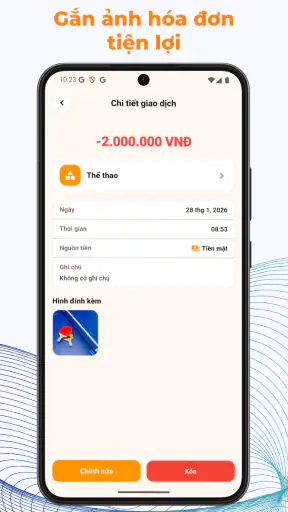
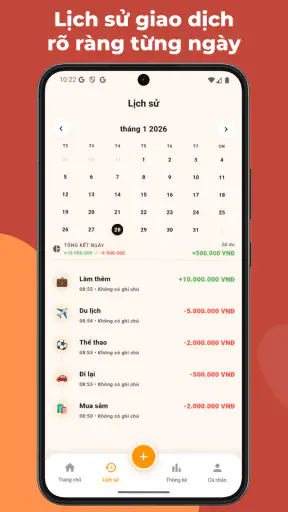
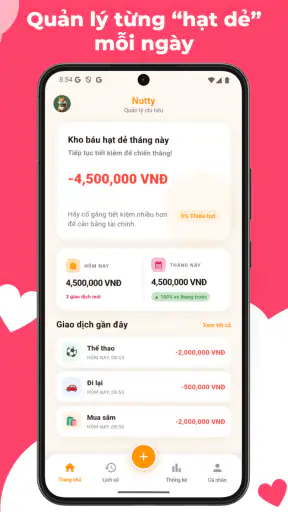
Für Personen mit Farbsehschwächen ist es grundsätzlich sinnvoll, sich nicht allein auf Farben zu verlassen, wenn Einnahmen und Ausgaben unterschieden werden. Ich würde bei jeder Buchung zusätzlich auf die Bezeichnung und den Betrag achten. Eine klare persönliche Benennung macht die Aufzeichnungen robuster, falls visuelle Unterschiede auf dem eigenen Gerät nicht eindeutig wirken.
Unterwegs, zu Hause und bei wechselnden Routinen
Ein realistisches Beispiel: Ich kaufe auf dem Heimweg Lebensmittel, bezahle einen kleinen Snack und erhalte später eine Rückerstattung. Wenn ich diese Bewegungen jeweils zeitnah notiere, entsteht ein besseres Bild, als wenn ich am Wochenende nur noch grob schätze. Gerade kleine Beträge verschwinden sonst schnell aus dem Gedächtnis. Nutty passt zu diesem Arbeitsablauf, weil die App nicht verlangt, dass ich aus einer Alltagssituation sofort eine vollständige Finanzanalyse mache.
Für Menschen mit wechselnden Arbeitszeiten kann diese direkte Erfassung ebenfalls sinnvoll sein. Eine feste Uhrzeit für die Finanzpflege funktioniert nicht bei jedem. Stattdessen kann man sich an Ereignisse koppeln: nach dem Einkauf, nach dem Erhalt von Geld oder vor dem Schlafengehen. Das ist ein nicht ganz offensichtlicher Vorteil einer einfachen manuellen App: Die Routine lässt sich an den eigenen Alltag anpassen, ohne dass man einen komplizierten Plan einhalten muss.
Anders sieht es aus, wenn mehrere Personen gemeinsam wirtschaften. Für einen persönlichen Überblick kann Nutty ausreichend sein, aber bei einem Familienhaushalt müsste man sehr konsequent vereinbaren, wer welche Ausgaben einträgt und wie gemeinsame Kosten bezeichnet werden. Sonst entstehen Lücken oder doppelte Einträge. Wer eine gemeinsame Haushaltsverwaltung mit Rollen, Synchronisierung oder automatischer Zuordnung sucht, sollte eher zu einer darauf spezialisierten Lösung greifen.
Auch für Menschen, die regelmäßig zwischen mehreren Konten, Karten und Währungen wechseln, ist der manuelle Ansatz weniger komfortabel. In solchen Fällen kann eine Banking-App mit automatischem Kontoabruf oder eine umfassendere Budgetsoftware die bessere Wahl sein. Nutty wirkt für mich am stärksten, wenn der Nutzer bewusst eine überschaubare persönliche Liste führen möchte, nicht wenn er ein komplexes Finanzsystem zentral verwalten muss.
Wo die Einfachheit an Grenzen stößt
Die größte verbleibende Barriere ist die Abhängigkeit von der eigenen Disziplin. Eine App kann nur so vollständig sein wie die Angaben, die ich mache. Bargeldkäufe, spontane Ausgaben und unregelmäßige Einnahmen verlangen Aufmerksamkeit. Wer häufig vergisst, Einträge nachzutragen, erhält möglicherweise ein beruhigendes, aber falsches Gefühl von Kontrolle. Deshalb sollte man die Zahlen gelegentlich mit Kontoauszügen oder Belegen abgleichen, sofern man eine verlässlichere Übersicht benötigt.
Ein weiterer Trade-off betrifft die Entscheidung zwischen Datenschutzgefühl und Bequemlichkeit. Bei einer manuellen Erfassung muss ich nicht zwangsläufig jede Kontobewegung automatisch verbinden, aber ich muss eben selbst arbeiten. Für einige Nutzer ist das attraktiv, weil sie ihre Finanzübersicht bewusst und selektiv führen möchten. Andere empfinden gerade die fehlende Automatik als unnötige Belastung. Beide Sichtweisen sind nachvollziehbar.
Ich würde die App außerdem nicht als Ersatz für professionelle Finanzberatung betrachten. Sie kann helfen, Muster im eigenen Ausgabeverhalten sichtbar zu machen, aber sie bewertet keine Schuldenstrategie, plant keine langfristige Altersvorsorge und trifft keine verantwortungsvolle Entscheidung an meiner Stelle. Wer sich in einer finanziell schwierigen Lage befindet, braucht neben einer Aufzeichnung gegebenenfalls weitere Unterstützung.
Die Altersfreigabe ab null Jahren beschreibt, dass die App grundsätzlich für alle Altersgruppen freigegeben ist. Für Kinder bedeutet das aber nicht automatisch, dass sie ohne Begleitung sinnvoll mit persönlichen Finanzdaten arbeiten sollten. Bei jüngeren Nutzern würde ich die Anwendung eher als Gelegenheit sehen, einfache Einnahmen und Ausgaben gemeinsam mit einer erwachsenen Person zu besprechen. Der pädagogische Nutzen entsteht durch das Gespräch über Geld, nicht allein durch das Eintragen von Zahlen.
Menschen mit kognitiven Einschränkungen können von einem festen, vereinfachten Ablauf profitieren. Gleichzeitig sollten sie nicht gezwungen sein, komplizierte Kategorien oder unklare Begriffe zu verwenden. Eine vertraute Person könnte beim Einrichten eines persönlichen Schemas helfen. Wichtig ist, dass die App nicht zum Stressfaktor wird: Wenn das Eintragen regelmäßig überfordert, ist eine noch einfachere Papierliste oder eine gemeinsame Lösung möglicherweise geeigneter.
Mein Urteil für unterschiedliche Nutzergruppen
Ich empfehle Nutty vor allem Personen, die einen persönlichen Ausgabenüberblick beginnen oder wieder regelmäßiger führen möchten. Die kostenlose Nutzung senkt die Einstiegshürde, und der Finanzfokus bleibt klar. Studenten, Menschen mit einem begrenzten Monatsbudget oder Nutzer, die ihre kleinen Alltagsausgaben bewusster wahrnehmen wollen, können von der direkten manuellen Erfassung profitieren.
Besonders überzeugend finde ich den Ansatz für alle, die nicht sofort ihre Bankkonten verknüpfen möchten oder eine bewusstere Beziehung zu ihren Ausgaben suchen. Das Eintragen zwingt mich, einen Moment innezuhalten: War dieser Kauf notwendig, regelmäßig oder spontan? Diese zusätzliche Aufmerksamkeit kann wertvoller sein als eine automatisch erzeugte Statistik, wenn das eigentliche Ziel darin besteht, das eigene Verhalten zu verstehen.
Weniger passend ist die App für Nutzer, die eine vollständige Finanzverwaltung erwarten. Wer automatische Synchronisierung, gemeinsame Budgets, umfangreiche Auswertungen, Rechnungsverwaltung oder eine zentrale Übersicht über viele Konten benötigt, sollte sich nach einer spezialisierten Alternative umsehen. Auch Menschen, die manuelle Eingaben grundsätzlich vermeiden möchten, werden mit einer klassischen Banking-App wahrscheinlich schneller zum Ergebnis kommen.
Die aktuelle Version 2.0.0 macht den Eindruck eines Produkts, das seinen Nutzen aus einem klar begrenzten Zweck bezieht. Gerade bei einer noch jungen Anwendung würde ich die eigenen Erwartungen realistisch halten und zunächst prüfen, ob der persönliche Alltag mit dem manuellen Ablauf gut funktioniert. Die Zahl von über 50.000 Installationen zeigt, dass bereits Interesse vorhanden ist, sagt aber allein nichts darüber aus, ob die App zu meiner individuellen Arbeitsweise passt.
Mein Fazit fällt deshalb ausgewogen aus: Nutty ist keine umfassende Finanzplattform, sondern ein zugänglicher Ansatz für die tägliche Erfassung von Einnahmen und Ausgaben. Die App kann Menschen mit kurzen, überschaubaren Abläufen entgegenkommen und lässt sich in unterschiedliche Tagesrhythmen einbauen. Ihre wichtigste Grenze bleibt zugleich ihre Grundlage: Ich muss die Daten selbst eintragen und regelmäßig pflegen.
Für einen einfachen persönlichen Überblick ist Nutty eine vernünftige Wahl, solange man bewusst mit dieser manuellen Verantwortung umgeht. Wer eine ruhige, wenig einschüchternde Möglichkeit sucht, die eigenen Geldbewegungen sichtbar zu machen, kann sie ausprobieren. Wer dagegen Automatisierung, gemeinsames Haushaltsmanagement oder professionelle Finanzfunktionen braucht, ist mit einer umfangreicheren Alternative besser bedient.
In meinem Alltag würde ich die App nicht als alleinige Finanzzentrale einsetzen, sondern als unkompliziertes Werkzeug für Aufmerksamkeit und Routine. Genau darin liegt ihr inklusiver Wert: Sie verlangt keine komplizierte Finanzsprache und kann in kleinen Schritten genutzt werden. Sie ist aber nur dann wirklich hilfreich, wenn der gewählte Ablauf zur eigenen Motorik, Konzentration, Sehfähigkeit und Lebenssituation passt. Für diese Nutzer kann Nutty ein guter Anfang sein, nicht unbedingt die endgültige Lösung.
Häufig gestellte Fragen zu Nutty - Quản lý chi tiêu
Was ist Nutty – Quản lý chi tiêu und wofür kann ich die App verwenden?
Nutty – Quản lý chi tiêu ist eine App zur Verwaltung persönlicher Ausgaben und Einnahmen. Sie hilft dabei, tägliche Zahlungen zu erfassen, Ausgabenkategorien zu erstellen und die eigene finanzielle Situation übersichtlich zu verfolgen. Besonders praktisch ist sie für Nutzer, die ihre Gewohnheiten besser verstehen und am Monatsende nachvollziehen möchten, wofür ihr Geld ausgegeben wurde.
Welche Funktionen bietet Nutty für die persönliche Budgetplanung?
Die App konzentriert sich auf die grundlegenden Werkzeuge einer digitalen Haushaltsübersicht. Nutzer können Ausgaben und Einnahmen eintragen, Kategorien zuweisen und ihre finanziellen Aktivitäten über einen bestimmten Zeitraum kontrollieren. Je nach Version können zusätzlich Übersichten oder Statistiken verfügbar sein. Vor dem Download sollte man prüfen, ob alle gewünschten Funktionen in der eigenen Sprach- und App-Version enthalten sind.
Ist Nutty – Quản lý chi tiêu auch für Anfänger leicht zu bedienen?
Nach dem ersten Öffnen wirkt Nutty grundsätzlich auf eine einfache und praktische Nutzung ausgelegt. Wer bisher noch keine Finanz-App verwendet hat, kann mit wenigen Einträgen beginnen und sich schrittweise an Kategorien und Budgetübersichten gewöhnen. Für eine zuverlässige Auswertung ist es allerdings wichtig, Ausgaben regelmäßig und möglichst vollständig einzutragen, da die Ergebnisse von den eigenen Angaben abhängen.
Werden meine Finanzdaten bei der Nutzung von Nutty sicher gespeichert?
Vor der Nutzung sollten die Datenschutzinformationen und die in der jeweiligen Store-Version aufgeführten Berechtigungen sorgfältig gelesen werden. Bei einer Finanz-App ist besonders relevant, ob Daten lokal auf dem Gerät gespeichert oder mit einem Online-Konto synchronisiert werden. Nutty sollte nicht mit einer Banking-App verwechselt werden: Die Anwendung dient der manuellen Organisation von Finanzdaten und führt nicht automatisch Banktransaktionen aus.
Ist Nutty – Quản lý chi tiêu kostenlos und für welche Geräte ist die App verfügbar?
Ob Nutty kostenlos angeboten wird, Werbung enthält oder optionale Käufe beziehungsweise Premium-Funktionen bereitstellt, kann sich je nach Plattform und Version unterscheiden. Auch die unterstützten Betriebssysteme und Mindestanforderungen sollten vor der Installation im jeweiligen App Store geprüft werden. Nutzer sollten außerdem auf den Entwickler, Bewertungen, Aktualisierungsdatum und die benötigten Berechtigungen achten, bevor sie den Download starten.













